Pe scurt: inventarul într-un restaurant înseamnă să numeri fizic tot ce ai în gestiune (bucătărie, bar, depozit), în unitățile în care cumperi marfa, să compari rezultatul cu stocul din evidență (scriptic) și să explici fiecare diferență. Se face complet cel puțin o dată pe an (obligatoriu prin lege), dar în practică lunar pentru tot stocul și săptămânal pentru produsele scumpe: carne, brânzeturi, alcool. Durează 2–4 ore dacă te pregătești și numeri pe zone, nu „cum apucă fiecare”.
Dacă vrei produsul, nu doar teoria: în gestiunea în cloud Startup Delivery stocul se scade singur la fiecare vânzare, pe baza rețetelor, iar raportul „Stoc la o dată” îți arată exact ce ar trebui să ai în ziua inventarului — tu doar numeri și compari. Vezi cum funcționează gestiunea în cloud sau cere un demo pe meniul tău.
De ce faci inventar (și de ce nu e doar pentru contabil)
Inventarul e singurul moment în care afli adevărul despre marfă. Toată luna, evidența îți spune ce ar trebui să ai: ce a intrat pe NIR, minus ce s-a vândut și s-a consumat. Inventarul îți spune ce ai de fapt. Diferența dintre cele două e, de cele mai multe ori, bani pierduți: porții mai mari decât rețeta, marfă stricată și neînregistrată, recepții făcute „din ochi”, consum al personalului nescris nicăieri sau, uneori, furt.
Pentru un patron, inventarul răspunde la trei întrebări concrete:
- Cât m-a costat, real, ce am vândut luna asta? Fără stocul de la final, nu poți calcula costul real al mărfii (și deci nici food cost-ul real).
- Unde se pierd bani? O diferență mare la mozzarella spune altceva decât o diferență la vodcă.
- Cât capital stă blocat în depozit? Marfa de pe raft e bani care nu lucrează pentru tine.
Cât de des faci inventarul
Legea cere inventarierea patrimoniului cel puțin o dată pe an (de regulă la închiderea exercițiului), la începutul și la încetarea activității și la schimbarea gestionarului — regulile sunt în Legea contabilității nr. 82/1991 și în normele de inventariere (OMFP nr. 2861/2009). Pentru cazul tău exact, confirmă cu contabilul.
Ca să-ți folosească la conducerea afacerii, însă, o dată pe an e mult prea rar. Ritmul care funcționează în majoritatea localurilor:
| Ce numeri | Cât de des | De ce |
|---|---|---|
| Alcool, cafea, tutun (dacă e cazul) | Săptămânal | Valoare mare pe unitate, ușor de „pierdut” |
| Carne, pește, brânzeturi | Săptămânal | Scumpe și perisabile; porționarea greșită se vede repede |
| Băuturi răcoritoare, apă, bere la sticlă | La 2 săptămâni | Volum mare, numărare rapidă pe baxuri |
| Tot stocul (inclusiv uscate, ambalaje) | Lunar, în ultima zi a lunii | Închizi luna cu cost real al mărfii |
| Inventar complet, cu comisie | Anual + la schimbarea gestionarului | Obligație legală |
Regula de aur: fă inventarul mereu în același moment (de exemplu luni dimineața, înainte de prima recepție), ca să compari mere cu mere de la o săptămână la alta.
Inventarul pas cu pas
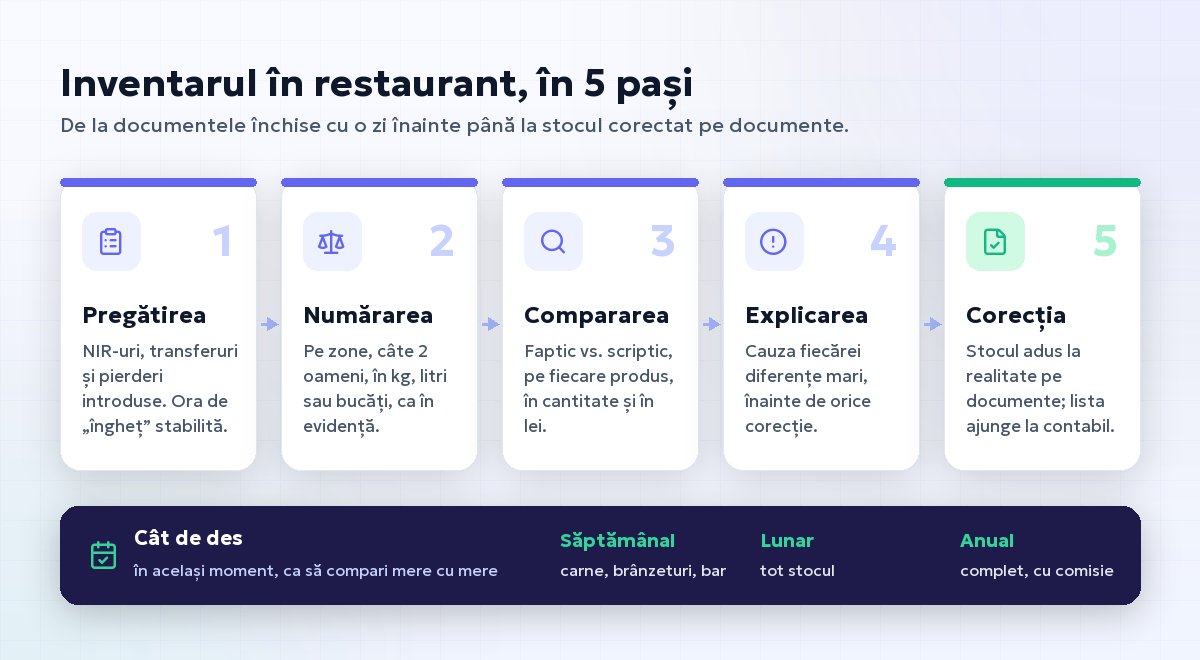
1. Pregătirea (cu o zi înainte)
- Închide toate documentele: toate NIR-urile pentru marfa primită sunt introduse, toate transferurile între bucătărie și bar sunt înregistrate, pierderile cunoscute sunt trecute pe bon de consum. Un inventar făcut cu o factură neintrodusă iese „pe minus” fără motiv.
- Stabilește ora de „îngheț”: din momentul ăla nu mai intră și nu mai iese nimic până termini de numărat. Ideal: înainte de deschidere sau după închidere.
- Ordonează depozitul: același produs într-un singur loc, etichete la vedere, cutiile începute în față.
- Împarte pe zone și pe oameni: cameră frigorifică, congelator, depozit uscate, bar, linia caldă. Doi oameni pe zonă: unul numără, celălalt scrie. Cine gestionează zona nu ar trebui să o numere singur.
- Pregătește lista de numărare în ordinea în care stau produsele pe rafturi, nu alfabetic. Te scutește de jumătate din drumuri.
2. Numărarea
- Numeri în unitatea în care ții evidența: kg, litri, bucăți. Nu „o ladă și ceva”, nu „porții”. Dacă evidența e în kg, cântărești.
- Ambalajele începute: la sticle, estimează în zecimi (0,3 dintr-o sticlă de 0,7 l = 0,21 l) sau cântărește sticla și scade tara. La saci și cutii începute, cântărește.
- Semipreparatele (sosuri, aluat, carne marinată) se numără și ele, în unitatea lor; altfel ingredientele din ele apar ca „lipsă”.
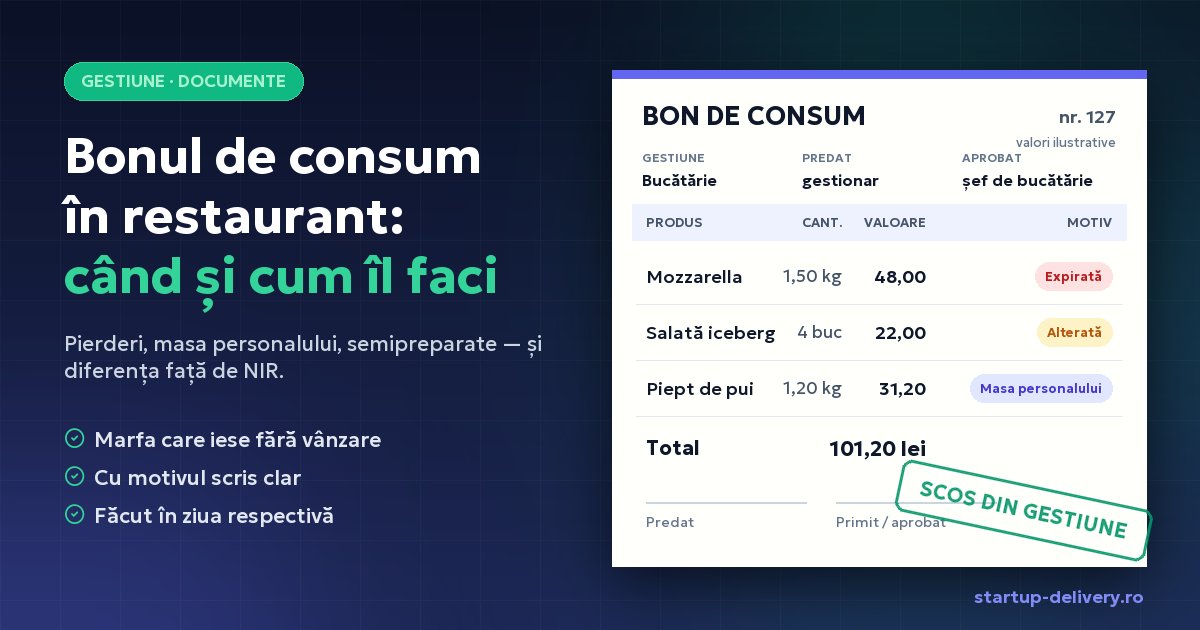
- Marfa stricată sau expirată o scoți deoparte, o numeri separat și o treci pe bon de consum ca pierdere — nu o lași în stoc.
- Nu te uita la stocul din evidență cât numeri. Altfel tinzi să „găsești” exact cifra pe care o aștepți.
3. Compararea cu stocul scriptic
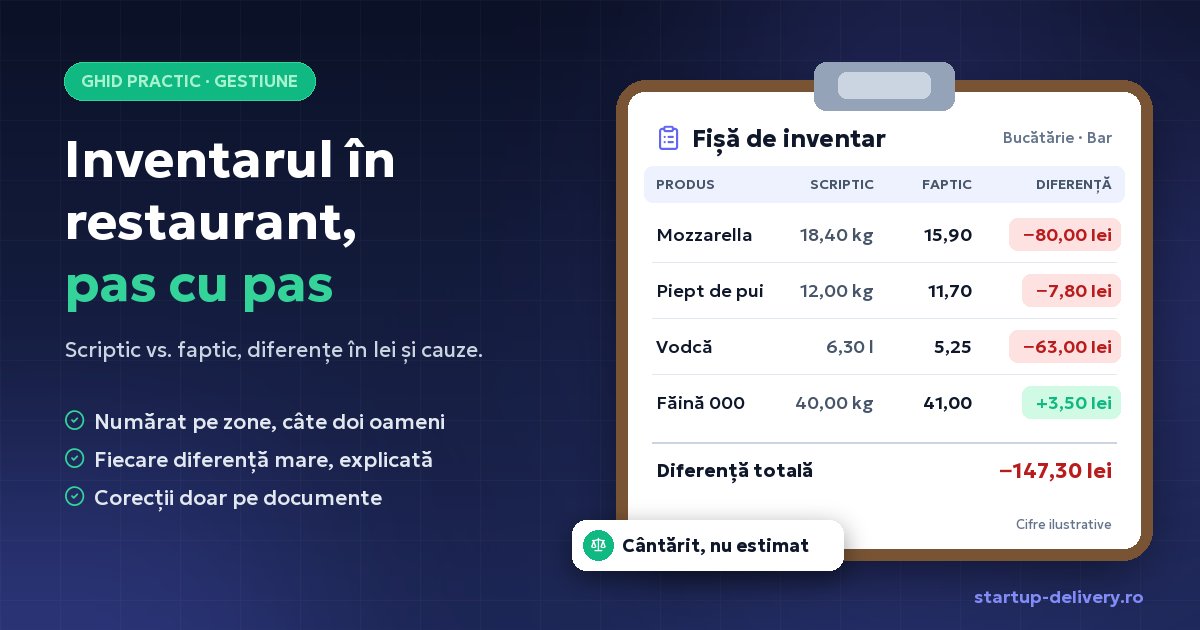
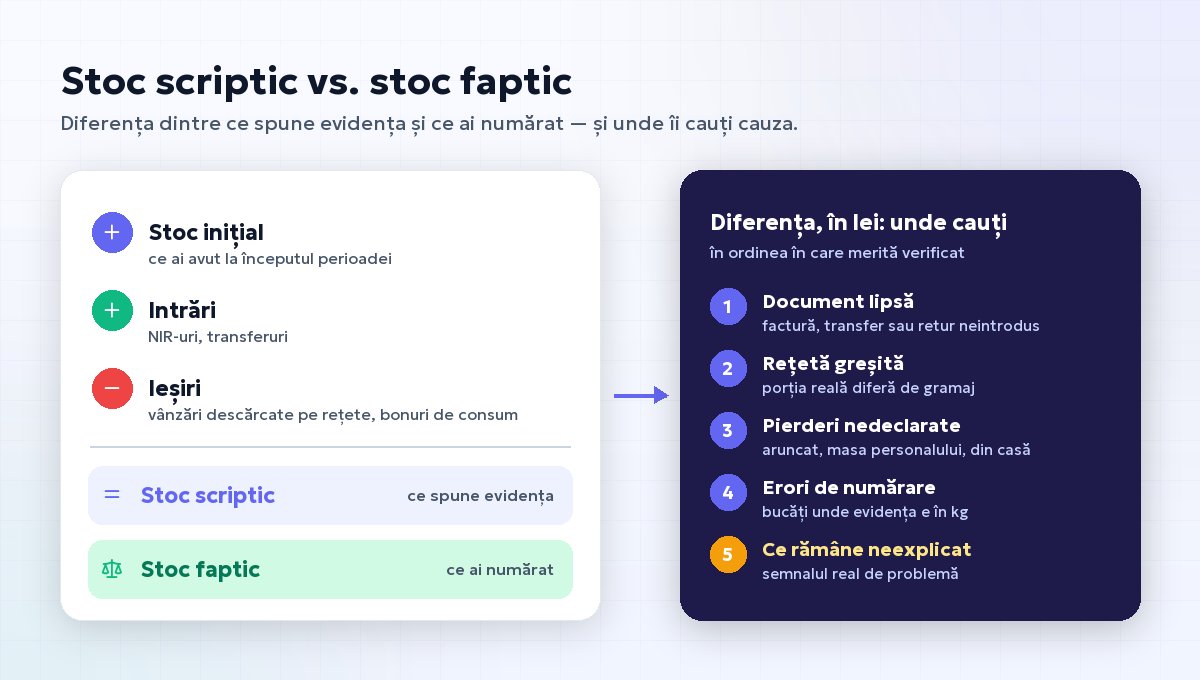
Stocul scriptic e ce spune evidența: stoc inițial + intrări (NIR-uri, transferuri) − ieșiri (vânzări descărcate pe rețete, bonuri de consum). Stocul faptic e ce ai numărat. Pentru fiecare produs calculezi diferența, în cantitate și în lei:
| Produs | U.M. | Scriptic | Faptic | Diferență | Preț (lei/U.M.) | Valoare diferență |
|---|---|---|---|---|---|---|
| Mozzarella | kg | 18,40 | 15,90 | −2,50 | 32,00 | −80,00 |
| Piept de pui | kg | 12,00 | 11,70 | −0,30 | 26,00 | −7,80 |
| Vodcă 0,7 l | l | 6,30 | 5,25 | −1,05 | 60,00 | −63,00 |
| Făină 000 | kg | 40,00 | 41,00 | +1,00 | 3,50 | +3,50 |
Cifrele sunt ilustrative. Concentrează-te pe valoare, nu pe cantitate: 2,5 kg de mozzarella lipsă contează mai mult decât 1 kg de făină în plus.
4. Explicarea diferențelor
Înainte de orice corecție, caută cauza. Cele mai frecvente, în ordinea în care merită verificate:
- Document lipsă: o factură neintrodusă, un transfer nescris, un retur la furnizor neînregistrat. Se rezolvă prin introducerea documentului, nu prin „ajustare”.
- Rețetă greșită: dacă rețeta spune 120 g de mozzarella pe pizza și bucătarul pune 150 g, evidența scade mai puțin decât se consumă. Diferența apare constant, lună de lună. Corectezi rețeta sau porționarea.
- Pierderi nedeclarate: marfă aruncată, consum al personalului, produse date din casă. Se trec de acum înainte pe bon de consum.
- Erori de numărare sau de unitate: bucăți numărate unde evidența e în kg.
- Ce rămâne neexplicat după toate astea e semnalul real de problemă — acolo te uiți la anulări, ture și oameni.
5. Corecția stocului
După ce ai explicat ce se putea explica, aduci evidența la realitate: plusurile intră în stoc, minusurile ies, fiecare pe un document. Tratamentul contabil și fiscal al lipsurilor (de exemplu, dacă sunt imputabile sau nu și ce se întâmplă cu TVA-ul) îl stabilește contabilul — tu îi dai procesul-verbal de inventar și lista de diferențe.
Checklist rapid pentru ziua inventarului
- Toate NIR-urile și transferurile până azi sunt introduse
- Pierderile cunoscute sunt trecute pe bon de consum
- Ora de îngheț e stabilită și anunțată echipei
- Zonele și echipele (câte 2 oameni) sunt împărțite
- Lista de numărare e în ordinea rafturilor
- Cântar la îndemână pentru vrac și ambalaje începute
- Diferențele sunt calculate în lei și sortate descrescător
- Fiecare diferență mare are o cauză scrisă lângă ea
- Corecțiile sunt făcute pe documente, nu „din stoc”
Greșeli care strică un inventar
- Numeri cu bucătăria deschisă. Marfa se mișcă în timp ce numeri, iar rezultatul nu mai înseamnă nimic.
- Ajustezi stocul fără să cauți cauza. Lipsa dispare din evidență, dar continuă în bucătărie luna viitoare.
- Uiți semipreparatele. Sosul din frigider conține roșii, ulei și condimente care altfel apar ca lipsă.
- Numeri doar „ce e scump”, mereu. Inventarul parțial e bun săptămânal, dar lunar ai nevoie de tot stocul ca să închizi costul real.
- Același om gestionează și numără. Nu e o acuzație, e regula de bază a oricărui control.
Cum îți ușurează un sistem de gestiune inventarul
Partea grea a inventarului nu e numărarea, ci stocul scriptic: dacă evidența e ținută pe hârtie sau în Excel, ziua inventarului se transformă în două zile de calcule. Cu o gestiune legată de casa de vânzare:
- fiecare produs vândut scade automat ingredientele din rețetă, deci stocul scriptic e la zi fără să adune nimeni nimic;
- NIR-urile, recepțiile de stoc (inventar inițial, transferuri, corecții) și bonurile de consum stau în același loc, deci găsești repede documentul lipsă;
- un raport de tip „stoc la o dată” îți arată ce ar fi trebuit să ai exact în ziua și ora inventarului, chiar dacă numeri a doua zi;
- alertele de stoc minim îți spun ce să comanzi, ca să nu ajungi să cumperi de urgență, mai scump.
Asta face gestiunea în cloud cu stoc scăzut automat din rețete de la Startup Delivery, legată de casa din softul de restaurant și de comenzile de pe telefoanele ospătarilor. Pentru ce intră în stoc, vezi și ghidul nostru despre NIR.
Întrebări frecvente
Cum se face inventarul într-un restaurant, pe scurt?
Închizi toate documentele (NIR-uri, transferuri, pierderi), oprești mișcarea mărfii, numeri pe zone în unitățile din evidență, compari cu stocul scriptic, explici diferențele și corectezi stocul pe documente.
Cât de des trebuie făcut inventarul?
Legal, cel puțin o dată pe an și la schimbarea gestionarului. Practic, lunar pentru tot stocul și săptămânal pentru produsele scumpe și pentru bar.
Care e diferența dintre stocul scriptic și cel faptic?
Scripticul e ce rezultă din documente (intrări minus ieșiri). Fapticul e ce ai numărat efectiv. Diferența dintre ele e plusul sau minusul de inventar.
Cât durează inventarul?
Într-un restaurant mediu, 2–4 ore pentru inventarul complet, dacă documentele sunt la zi și numărați pe zone, câte doi oameni. Inventarul săptămânal pe produse scumpe ia sub o oră.